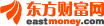

1, 收现比。基本在1左右。收到的都是真钱。
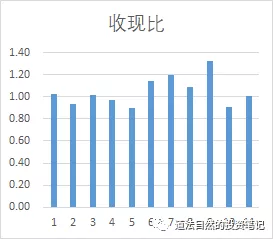
2, 自由现金流不理想, 呈现出非常不稳定的现象, 从财务结构来说,阳光电源的债务率偏高,自由现金流不够持续和稳定,这个可能和其商业模式,回款和需要不断投入产能有关系。
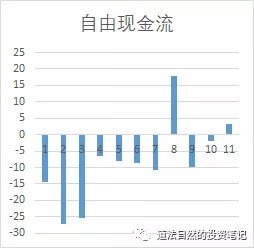
3, 存货周转天数代表从库存到能够销售出去的日期, 趋势上看是有很大改进的, 目前第三季度存货周转天数似乎109天。 差不多3个月,可以粗略理解为需要3个月左右东西就能生产出来然后卖掉了。
4, 应收账款就比较款困难收回来,这个和其自由现金流的表现是相互验证的, 应收账款高达180天-190天,差不是6-7个月。 阳光电源给光伏工程供货(逆变器),项目投资方回款按照2b业务来说,应收是最烦人的事情。所以可能这个影响了其现金流和现金周转周期,等于从产生制造,生产出来,发货,安装,维护,收尾款有一个比较长的时间,6-7个月。这个让我想起了海康威视,海康威视也是这么一个毛病,收钱比较慢。
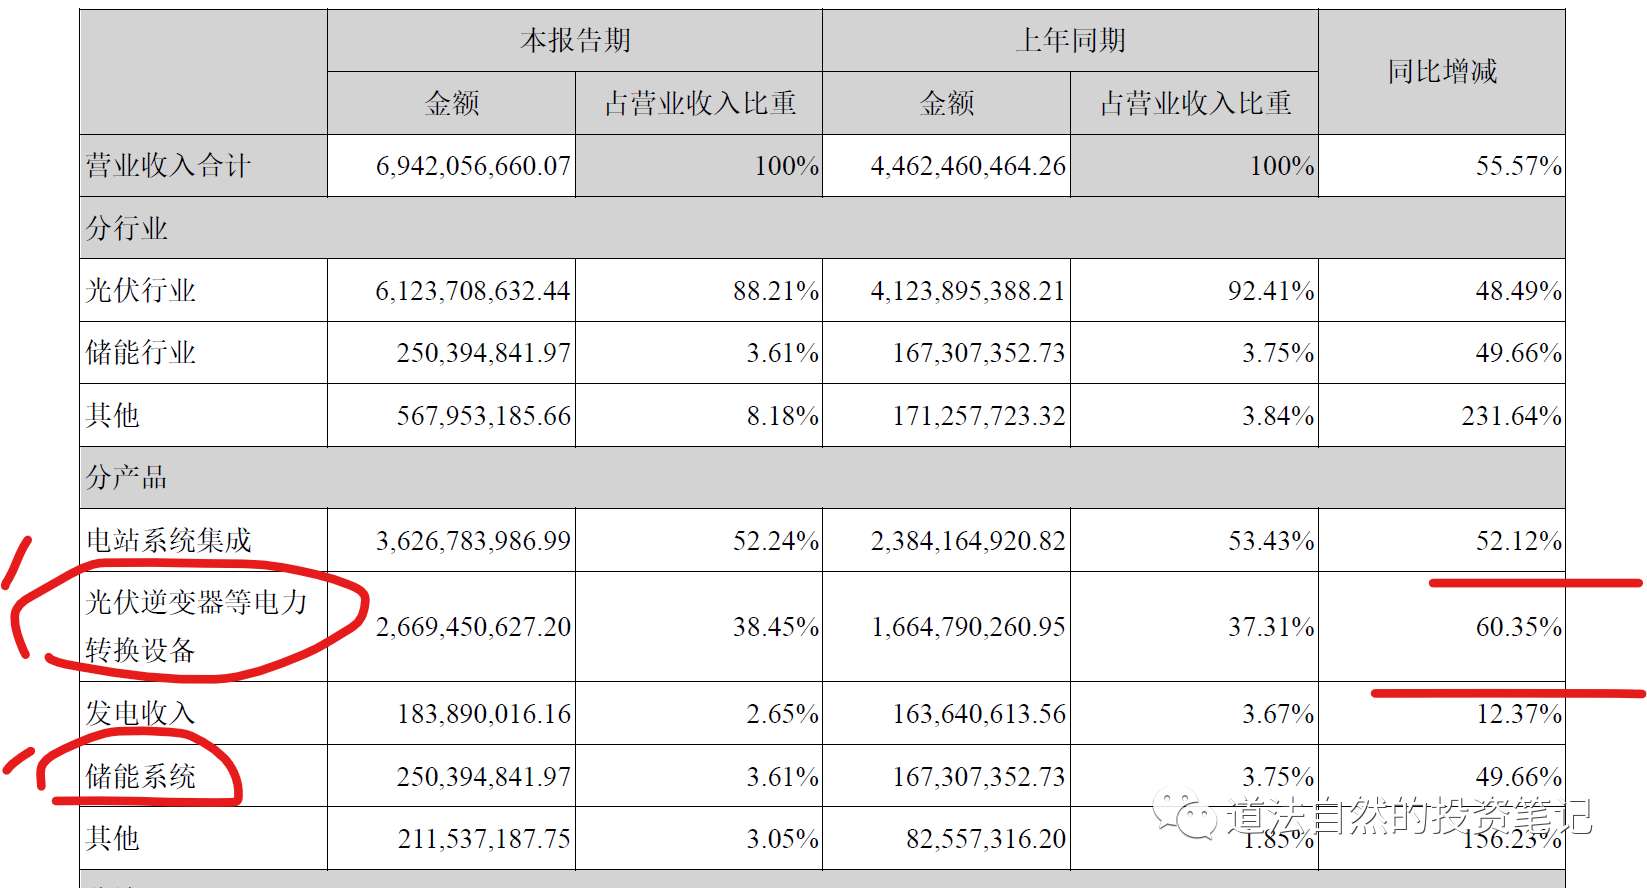
从阳光电源的业务来看,其核心业务包括了2个,一个是做电站相关的系统集成,所以这一块毛利润率很低,业务项目很多,必然会产生大量的项目工程应收应付。 (甚至垫付)
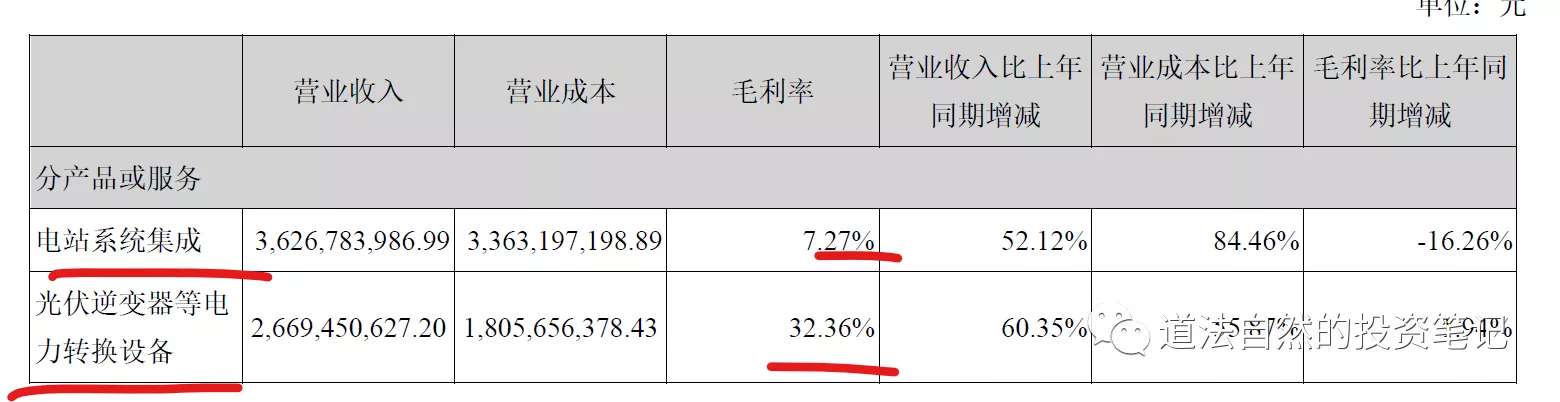
另外一个是光伏逆变器业务,这属于产品。这一块和华为缠斗多年。我推测其收到华为很大压力。但是其光伏逆变器业务肯定在行业内也是头把交椅,毕竟进入这个行业很多年了,也做了很多年的老大。 这一块毛利高,应该不会有太多的应收。
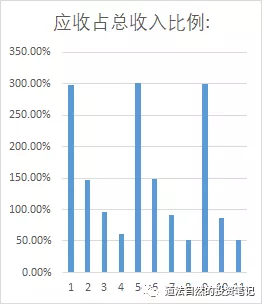
上图是把阳光电源的每个季度的应收账款 vs 每个季度的期末总收入核算,就会看到这么一个模式,年初很多订单都下了,后续是慢慢实施的过程,然后到年底了,还有很多钱没有收回来。
不过似乎是越来越好的一个状态,
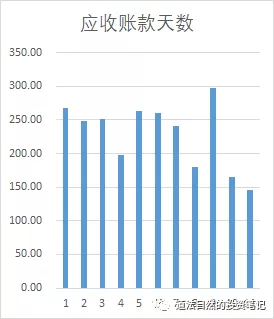
应收账款周转天数已经从早年的250天降低到了现在的150天左右。
5, 应付账款(相当于给阳光电源的供应商的钱)周期非常长,居然高达300天, 或许其中另有缘故,或许真的是阳光电源的行业地位导致。
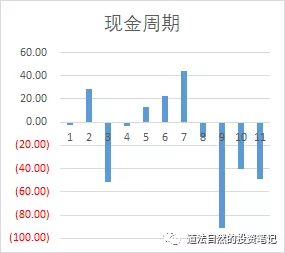
6, 因为公司从事项目,工程,所以必定有一些是客户的订单导致的,客户可能会支付一定的定金,所以产生大笔的预付账款,
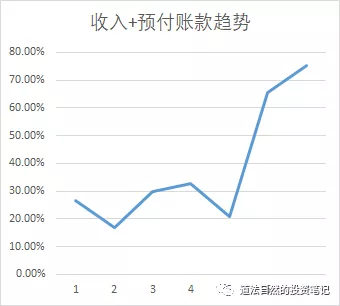
从收入+预收趋势来看,呈现了一个增速加快的态势,这说明光伏+储能的项目在增多变大。
但是总体来说,阳光电源的业务依赖项目居多,客户包括政府,电站,电力客户,还有国外一些客户,总体还是属于一个设备和解决方案提供商。
从商业模式和财务结构来看,比较类似海康威视公司。
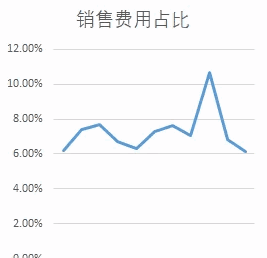
7, 从销售费用占比来看, 截止到第三季度,阳光电源的销售费用累计占比在6%左右,为历年来最低。
而单季度的研发费用占比,则为历史最高。说明阳光电源在研发上投入还是比较积极的。
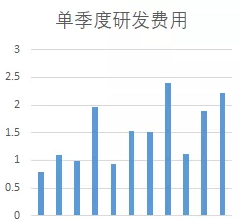
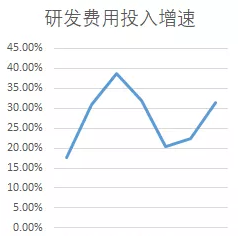
研发费用每年的投入增速也不低于35%
从过去几年,研发员工在总的员工数量占比来看,阳光电源比较重视研发,而且提前投入了不少,
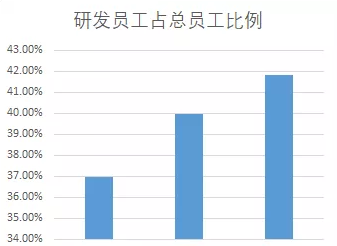
从利润率的角度来看,阳光电源面临巨大的竞争,但是从研发来看,感觉这个公司的管理层又是期望把阳光电源带动为一个研发驱动的企业,
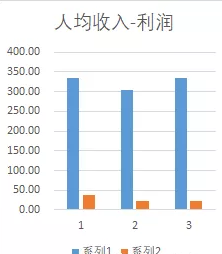
因为2020年的年报没有披露,只能从2017-2019的推测,人均收入贡献大概在300-320左右,利润大概在23万左右。这个业绩不算很差。
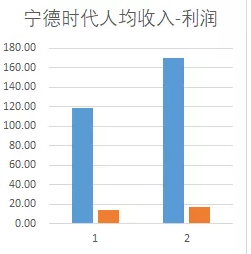
从事电池和储能产业的宁德时代,人均收入170万,人均利润17万(不过这是2019年的数据,而且宁德时代增速更快,增长看上去更加均匀)
而如果我们看比亚迪,因为比亚迪涉足到了企业整车制造产业,其员工高达22万多人,人均收入59万(2018年的数据),2019年更是下滑到了55万人均收入,人均利润只有不到7000元。(2020年估计比亚迪这一人均利润数据会大幅度上升)。
如果我们看隆基股份(光伏组件全球第一),隆基股份人均收入100万左右,人均利润在16万和宁德时代类似接近。
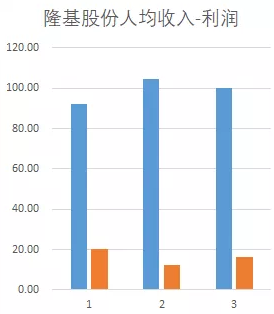
这几个数据给我的直观感觉是阳光电源整体发展走势和隆基股份类似,两个公司都是大力受益于光伏产业的飞速发展。宁德时代主要受益于新能源汽车发展,几个公司里面,阳光电源的人均收入和人均利润最高。 研发人员占比也最高。这应该和其产品结构有关系。
策略:低吸长线配置
